Sobre
Quem responde tecnicamente pelos trabalhos.
A Perez Contabilidade & Perícia é conduzida por Gerson Perez, contador registrado no Conselho Regional de Contabilidade do Estado de São Paulo.
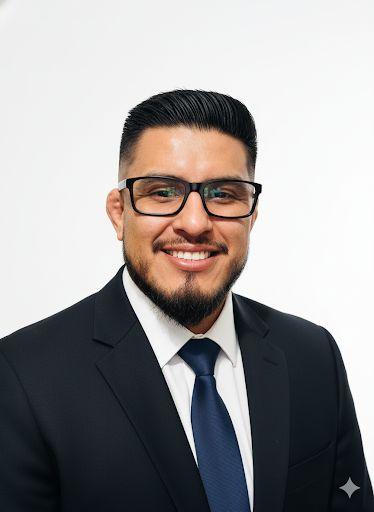
Responsável profissional
Gerson Perez
Contador — CRC-SP SP360745
Gerson Perez atua na área contábil desde 2013, com experiência em escritório de contabilidade, ambiente corporativo e gestão empresarial.
É contador registrado no Conselho Regional de Contabilidade do Estado de São Paulo e especialista em perícia contábil e financeira, com atuação em demandas judiciais, extrajudiciais e arbitrais.
Seu domínio técnico reúne prova pericial, cálculo e liquidação, matéria societária e matéria tributária — as quatro frentes em que informação contábil costuma decidir o resultado de uma discussão.
- Registro profissional
- Contador — CRC-SP SP360745
- Especialização
- Perícia contábil e financeira
- Atuação
- Judicial, extrajudicial e arbitral
- Escopo
- Perícia, assistência técnica e contabilidade societária
Trajetória
Onde a experiência foi construída.
Domínio técnico
O que é dominado, por assunto.
Quatro frentes em que a informação contábil costuma decidir o resultado de uma discussão — na empresa ou no processo.
Prova técnica
Produção e crítica da prova contábil em processo — do quesito à conclusão, com rastreabilidade de cada critério.
- Laudo pericial contábil
- Parecer técnico
- Formulação e resposta a quesitos
- Impugnação de laudo
Cálculo e liquidação
Apuração e conferência de valores quando o desfecho do caso depende de índice, período e base de incidência.
- Liquidação de sentença
- Cálculos trabalhistas
- Correção monetária e juros
- Revisão de memórias de terceiros
Matéria societária
Leitura contábil de participações e resultados em disputas entre sócios e em reorganizações.
- Apuração de haveres
- Distribuição de resultados
- Demonstrações contábeis
- Consolidação e equivalência patrimonial
Matéria tributária
Análise técnica do enquadramento e da apuração, sem promessa de economia — o efeito depende de cada caso.
- Regimes de apuração
- IRPJ e CSLL
- Tributos sobre receita
- Obrigações acessórias
Contato
Decisões importantes exigem informação tecnicamente confiável.
Apresente brevemente sua necessidade para que possamos compreender o contexto e avaliar a forma adequada de atuação.