Pilar
Perícia & Assistência Técnica
Análise técnica aplicada a situações em que cálculos, documentos e critérios precisam ser compreendidos e demonstrados com clareza.
Para quem
Advogados, escritórios, empresas e sócios.
Escritórios e departamentos jurídicos que precisam de leitura contábil de um cálculo, de uma perícia já produzida ou de documentos financeiros juntados aos autos.
Empresas e sócios que precisam entender o efeito patrimonial de uma disputa societária, de uma apuração de haveres ou de uma revisão contratual.
Quando a assistência técnica pode contribuir
- Quando o valor discutido depende de premissas de cálculo — índice de correção, período de incidência, base de apuração ou critério de juros.
- Quando há laudo pericial nos autos e a parte precisa compreender os critérios adotados antes de se manifestar.
- Quando os documentos contábeis e financeiros do processo precisam ser organizados, conciliados e traduzidos para linguagem verificável.
- Quando a decisão já transitou e a liquidação exige memória de cálculo aderente aos parâmetros fixados.
- Quando a saída de um sócio exige levantamento contábil da participação conforme o contrato social.
A assistência técnica é indicada pela parte e atua ao lado dela. A perícia judicial é conduzida por profissional nomeado pelo juízo — são funções distintas, com atribuições próprias.
Áreas
O que é analisado.
Perícia & Assistência Técnica
Nove frentes de análise, aplicadas conforme a natureza da demanda e a documentação disponível.
Assistência técnica contábil
Atuação técnica ao lado da parte, com acompanhamento dos trabalhos periciais e elaboração de parecer técnico quando pertinente.
Cálculos trabalhistas
Apuração e conferência de verbas, reflexos, correção monetária e juros conforme os critérios fixados na decisão.
Liquidação de sentença
Organização das memórias de cálculo e verificação da aderência dos valores aos parâmetros determinados no título executivo.
Apuração de haveres
Levantamento contábil do valor da participação societária conforme o contrato social e os critérios aplicáveis ao caso.
Pareceres e relatórios técnicos
Documentos que descrevem premissas, fontes, métodos e conclusões, com rastreabilidade dos critérios adotados.
Análise de cálculos
Revisão de planilhas e memórias produzidas por terceiros, com verificação de índices, períodos e base de incidência.
Análise financeira e documental
Exame de extratos, contratos, lançamentos e documentos de suporte para reconstituição de fatos com efeito patrimonial.
Controvérsias societárias
Análise contábil de participações, distribuição de resultados e movimentações entre sócios e sociedade.
Análises contratuais
Verificação de cláusulas com efeito financeiro — índices de reajuste, encargos, amortização e critérios de atualização.
Método
Método antes da conclusão.
Compreensão
Entendimento da demanda, dos documentos disponíveis e do objetivo do trabalho.
Análise
Revisão técnica dos dados, documentos, cálculos e premissas aplicáveis.
Fundamentação
Organização das análises e conclusões, com rastreabilidade dos critérios utilizados.
Entrega
Apresentação clara dos resultados e suporte técnico quando pertinente.
Dúvidas frequentes
Perguntas de quem atua no processo.
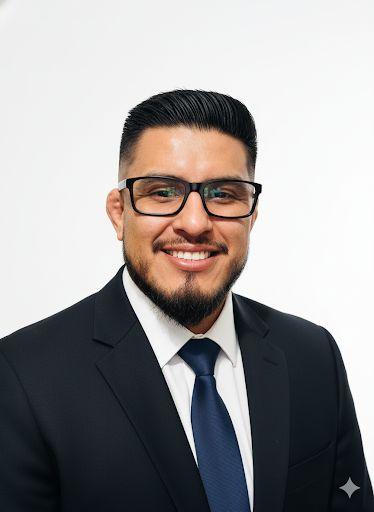
Responsável profissional
Gerson Perez
Contador — CRC-SP SP360745
Gerson Perez atua na área contábil desde 2013, com experiência em escritório de contabilidade, ambiente corporativo e gestão empresarial.
É contador registrado no Conselho Regional de Contabilidade do Estado de São Paulo e especialista em perícia contábil e financeira, com atuação em demandas judiciais, extrajudiciais e arbitrais.
Seu domínio técnico reúne prova pericial, cálculo e liquidação, matéria societária e matéria tributária — as quatro frentes em que informação contábil costuma decidir o resultado de uma discussão.
- Registro profissional
- Contador — CRC-SP SP360745
- Especialização
- Perícia contábil e financeira
- Atuação
- Judicial, extrajudicial e arbitral
- Escopo
- Perícia, assistência técnica e contabilidade societária
Contato
Apresente o caso e o material disponível.
A partir da descrição do contexto e dos documentos existentes é possível avaliar a forma adequada de atuação e o escopo do trabalho.