Contabilidade • Perícia • Assistência Técnica
Contabilidade e perícia para decisões bem fundamentadas.
Serviços contábeis para a rotina da sua empresa e análises técnicas para questões tributárias, financeiras e patrimoniais. Conheça as opções de atendimento e solicite uma proposta adequada à sua necessidade.
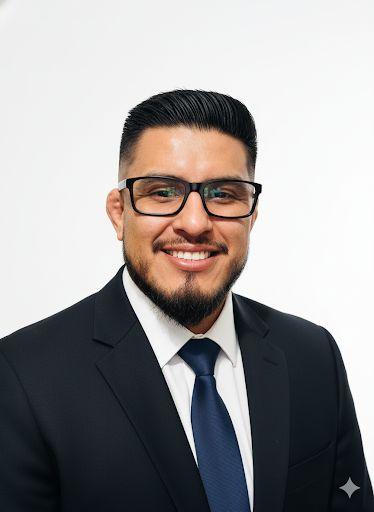
Gerson PerezContador
CRC-SP SP360745
- Responsável técnico
- Gerson Perez
- Registro profissional
- CRC-SP SP360745
- Na área contábil desde
- 2013
- CNPJ
- 69.143.413/0001-21
Reforma tributária
A conta da transição já começou a ser feita.
PIS e COFINS dão lugar à CBS, federal. ICMS e ISS dão lugar ao IBS, de estados e municípios. Um Imposto Seletivo passa a incidir sobre bens específicos.
O crédito deixa de ser restrito a insumos e passa a alcançar, em regra, as aquisições da atividade — o que muda quem é competitivo fornecendo para empresa.
A transição é longa e convive com o sistema atual por anos. Quem organiza escrituração e precificação durante a convivência decide melhor do que quem espera a virada.
Empresa do Simples que vende para outras empresas
O cliente PJ passa a comparar fornecedores pelo crédito que consegue tomar. Quem não transfere crédito integral fica mais caro na conta final, mesmo com preço igual.
O que fazerSimular a operação nos dois cenários e decidir, com número na mesa, se compensa recolher por fora do regime.
Prestador de serviço com folha alta
Serviço tem pouca aquisição a creditar e carga que tende a subir na comparação com o modelo atual.
O que fazerRevisar precificação e estrutura societária antes que o contrato de 2027 seja assinado no preço de hoje.
Comércio e indústria com estoque relevante
Crédito acumulado de ICMS e regras de transição exigem controle por período, sob pena de virar saldo sem aproveitamento.
O que fazerInventariar créditos e organizar a escrituração para sustentar o aproveitamento no cronograma de transição.
Empresa com operação em mais de um município ou estado
A lógica de destino muda onde o imposto é devido, alterando obrigações acessórias e cadastro.
O que fazerMapear onde a empresa passa a recolher e ajustar cadastros e sistemas antes da virada.
Números só têm valor quando podem sustentar uma decisão.
Uma informação contábil precisa ser compreensível, verificável e tecnicamente fundamentada.
Na Perez Contabilidade & Perícia, cada trabalho parte da análise da realidade documental, financeira e contábil da situação para produzir informações úteis à tomada de decisão.
Entrega
Um parecer vale o quanto resiste à conferência.
Por isso cada entrega é montada para ser auditada: premissas declaradas antes do cálculo, fontes identificadas e memória aberta.
Se a conclusão não puder ser refeita por quem discorda dela, ela não sustenta uma decisão.
- delimitado
Objeto e quesitos
O que exatamente será respondido, nos limites do que foi formulado.
- rastreável
Documentos e fontes
Relação do material examinado e da origem de cada informação utilizada.
- declarado
Metodologia e critérios
Índices, períodos, bases de incidência e premissas declarados antes do cálculo.
- verificável
Memória de cálculo
Demonstração aberta, passo a passo, que a parte contrária pode conferir.
- fundamentada
Conclusão
Resposta objetiva a cada quesito, vinculada às premissas e às fontes indicadas.
Áreas de atuação
Entrada 01
Preciso de serviços para minha empresa
Contabilidade mensal, abertura, alteração, regularização e encerramento de empresas, planejamento tributário e consultoria contábil.
- Contabilidade mensal
- Abertura de empresa
- Alteração empresarial
- Regularização empresarial
- Encerramento de empresa
- Planejamento tributário
- Consultoria contábil e análise econômico-financeira
Entrada 02
Preciso de perícia, cálculos ou assistência técnica
Perícia contábil, assistência técnica a advogados e partes, cálculos judiciais e contratuais e apuração de haveres.
- Perícia contábil
- Assistência técnica contábil
- Cálculos judiciais e contratuais
- Apuração de haveres
Para advogados e escritórios
A tese jurídica precisa conversar com os números.
Em demandas que envolvem matéria contábil ou financeira, pequenas diferenças de premissa podem produzir impactos significativos nos cálculos e nas conclusões apresentadas.
A assistência técnica contribui para a análise dos critérios utilizados, revisão de cálculos, elaboração de memórias e organização das informações contábeis necessárias à condução da demanda.
Método
Método antes da conclusão.
Compreensão
Entendimento da demanda, dos documentos disponíveis e do objetivo do trabalho.
Análise
Revisão técnica dos dados, documentos, cálculos e premissas aplicáveis.
Fundamentação
Organização das análises e conclusões, com rastreabilidade dos critérios utilizados.
Entrega
Apresentação clara dos resultados e suporte técnico quando pertinente.
Responsável profissional
Gerson Perez
Contador — CRC-SP SP360745
Gerson Perez atua na área contábil desde 2013, com experiência em escritório de contabilidade, ambiente corporativo e gestão empresarial.
É contador registrado no Conselho Regional de Contabilidade do Estado de São Paulo e especialista em perícia contábil e financeira, com atuação em demandas judiciais, extrajudiciais e arbitrais.
Seu domínio técnico reúne prova pericial, cálculo e liquidação, matéria societária e matéria tributária — as quatro frentes em que informação contábil costuma decidir o resultado de uma discussão.
- Registro profissional
- Contador — CRC-SP SP360745
- Especialização
- Perícia contábil e financeira
- Atuação
- Judicial, extrajudicial e arbitral
- Escopo
- Perícia, assistência técnica e contabilidade societária
Dúvidas frequentes
O que costumam perguntar antes de contratar.
Respostas técnicas às perguntas que aparecem com mais frequência — de escritórios de advocacia e de empresários.
Qual a diferença entre o perito do juízo e o assistente técnico?
O perito é nomeado pelo juiz e atua como auxiliar do juízo: deve equidistância em relação às partes e é quem produz o laudo. O assistente técnico é indicado e contratado por uma das partes, atua ao lado dela e produz parecer técnico. São funções distintas e inconfundíveis — quem atua como assistente de uma parte não exerce, naquele processo, a função de perito.
Em que momento do processo devo indicar um assistente técnico?
A indicação ocorre no prazo aberto após a nomeação do perito, junto com a apresentação de quesitos. Na prática, quanto antes o assistente entra, maior a utilidade: ele ajuda a formular quesitos que delimitam o que será apurado. Quesito mal formulado devolve resposta inútil, e refazer depois custa mais que acertar no início.
O laudo já foi juntado. Ainda adianta contratar assistente técnico?
Sim. Com o laudo nos autos, o trabalho passa a ser de crítica técnica: verificar se os critérios declarados foram efetivamente aplicados, se índices e períodos conferem, se a base de incidência corresponde ao que foi determinado e se a memória permite refazer o cálculo. Divergência de premissa costuma produzir diferença maior que erro aritmético.
O que é entregue ao final de um trabalho de assistência técnica?
Parecer técnico com objeto delimitado, relação dos documentos examinados, metodologia e critérios declarados antes do cálculo, memória aberta passo a passo e conclusão vinculada às premissas. O critério de qualidade é um só: a outra parte precisa conseguir refazer a conta e chegar ao mesmo número.
O que é apuração de haveres e quando ela aparece?
É o levantamento contábil do valor da participação de um sócio que deixa a sociedade. Aparece em dissolução parcial, falecimento de sócio, exclusão e partilha de quotas. O resultado depende do que o contrato social estabelece, da data-base adotada e do critério de avaliação aplicável — três definições que precedem qualquer cálculo e explicam por que dois levantamentos do mesmo caso podem divergir.
Quando vale reavaliar o regime tributário da empresa?
Quando a atividade muda, quando a estrutura de custos ou a folha se alteram de forma relevante, quando o faturamento se aproxima de um limite de enquadramento, ou na virada do exercício, que é quando a opção pode ser exercida. A análise compara os regimes admitidos para a atividade e demonstra o efeito de cada um — sem percentual de economia prometido, porque o resultado depende do caso concreto.
Como funciona a troca de contador?
A transição começa pelo levantamento do que existe: balancetes, obrigações entregues, pendências e acessos. Feito o diagnóstico, define-se o que precisa ser regularizado antes de assumir a rotina. A troca em si não interrompe obrigações — o que interrompe é transição malfeita, sem inventário do passivo acessório.
Contato
Decisões importantes exigem informação tecnicamente confiável.
Apresente brevemente sua necessidade para que possamos compreender o contexto e avaliar a forma adequada de atuação.